Как работи UPI QR кодът
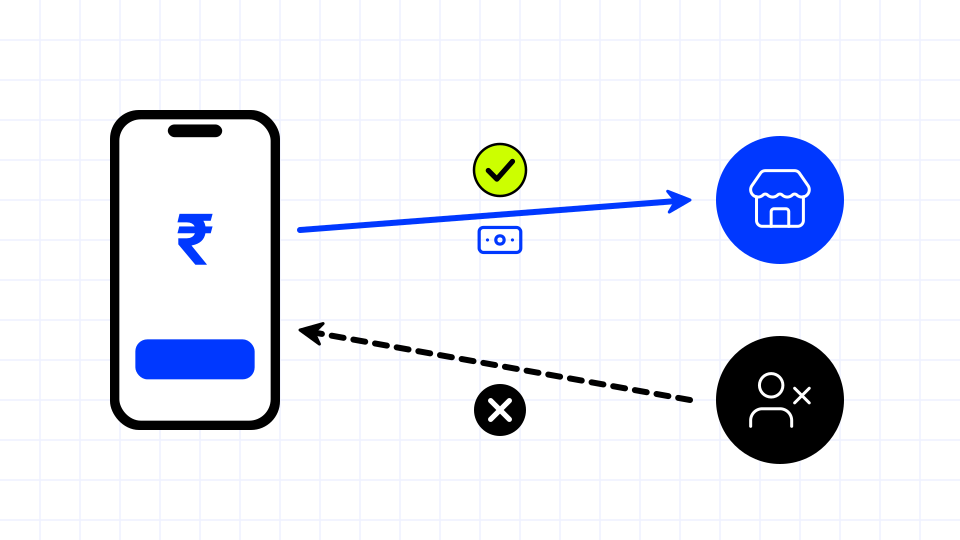
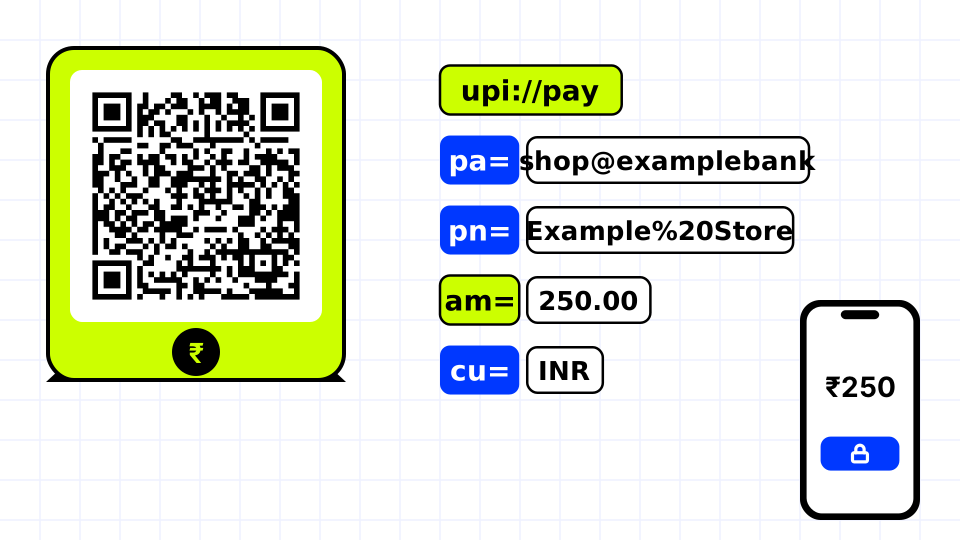
UPI QR кодът съдържа линк за плащане, който започва с upi://pay. Когато UPI приложение го сканира, то прочита виртуалния адрес за плащане на получателя (UPI ID), името на получателя и евентуалната сума или бележка, след което моли платеца да потвърди с UPI PIN. Парите се прехвърлят между банкови сметки чрез UPI - системата за плащания в реално време, управлявана от National Payments Corporation of India (NPCI).
Тъй като форматът е общ, код, създаден за една банка или приложение, работи с всяко друго UPI приложение. Код за плащане между физически лица обикновено съдържа само UPI ID и име, докато кодът на търговец може да добавя код на търговска категория и референция на транзакцията.
Полета в линка upi://pay
Линкът е набор от параметри на заявката. Минимален пример е upi://pay?pa=shop@examplebank&pn=Example%20Store&cu=INR. Добавянето на am=250.00 фиксира сумата, а добавянето на tn задава бележка, която се показва в приложението на платеца. Интервалите и специалните знаци в името или бележката трябва да бъдат кодирани с процентно кодиране.
- pa: адрес на получателя (UPI ID), задължително
- pn: име на получателя
- am: сума в рупии с до два знака след десетичната запетая
- cu: валута, INR
- tn: бележка към транзакцията
- mc и tr: код на търговска категория и референция на транзакцията, използвани от търговци
Статични кодове, динамични кодове и сигурност
Статичен UPI QR код без сума може да се отпечата и да се използва многократно, а платецът въвежда сумата всеки път. Динамичният код включва сумата и референция за една поръчка. Сканирането на UPI код може само да изпрати пари от платеца; то не може да ги получи, затова съобщение от типа „сканирайте този код, за да получите възстановена сума“ е често срещана измама.