Kuidas UPI QR-kood töötab
UPI QR-kood sisaldab makselinki, mis algab tekstiga upi://pay. Kui UPI rakendus koodi skannib, loeb see välja saaja virtuaalse maksenaadressi (UPI ID), saaja nime ning võimaliku summa või märkuse ja palub maksjal makse oma UPI PIN-koodiga kinnitada. Raha liigub pangakontode vahel UPI kaudu, mis on India riikliku maksete korporatsiooni (National Payments Corporation of India, NPCI) hallatav reaalajas maksesüsteem.
Kuna vorming on ühine, töötab ühe panga või rakenduse jaoks loodud kood kõigi teiste UPI rakendustega. Eraisikute vahelise makse kood sisaldab tavaliselt ainult UPI ID-d ja nime, müüja kood võib lisaks sisaldada müüja kategooriakoodi ja tehingu viidet.
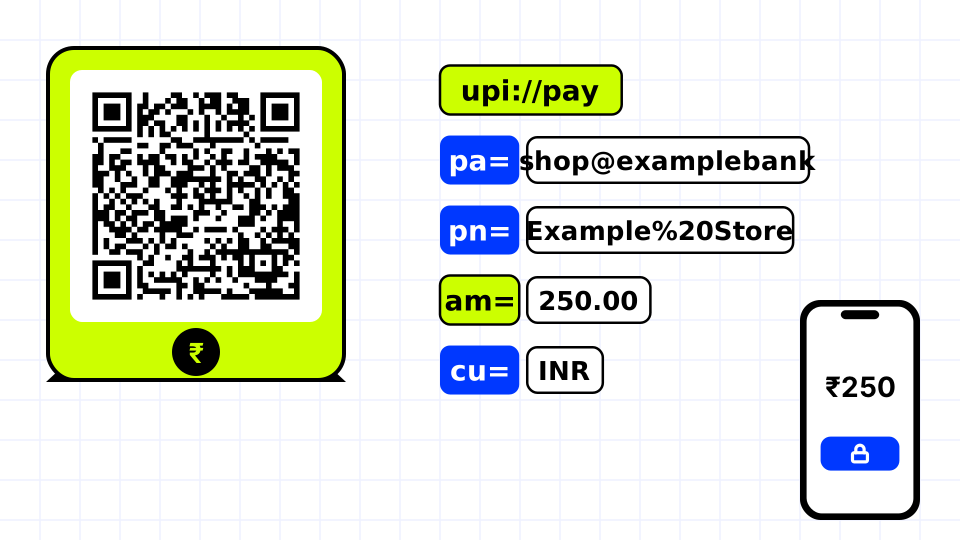
upi://pay lingi väljad
Link koosneb päringuparameetritest. Minimaalne näide on upi://pay?pa=shop@examplebank&pn=Example%20Store&cu=INR. Parameeter am=250.00 fikseerib summa ja parameeter tn lisab märkuse, mis kuvatakse maksja rakenduses. Nimes või märkuses olevad tühikud ja erimärgid tuleb protsendikodeerida.
- pa: saaja aadress (UPI ID), kohustuslik
- pn: saaja nimi
- am: summa ruupiates, kuni kahe kümnendkohaga
- cu: valuuta, INR
- tn: tehingu märkus
- mc ja tr: müüja kategooriakood ja tehingu viide, mida kasutavad müüjad
Staatilised koodid, dünaamilised koodid ja turvalisus
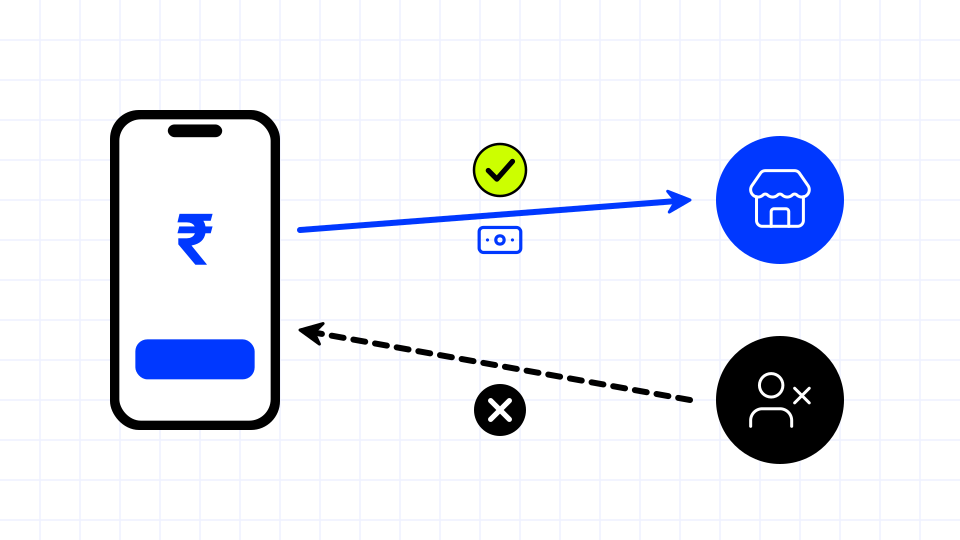
Summata staatilise UPI QR-koodi saab printida ja korduvalt kasutada ning maksja sisestab summa igal korral ise. Dünaamiline kood sisaldab summat ja ühe tellimuse viidet. UPI koodi skannimine saab raha ainult maksjalt välja saata, mitte sisse tuua, mistõttu sõnum „skannige see kood, et saada tagasimakse“ on tavaline pettusemuster.