Kā darbojas UPI QR kods
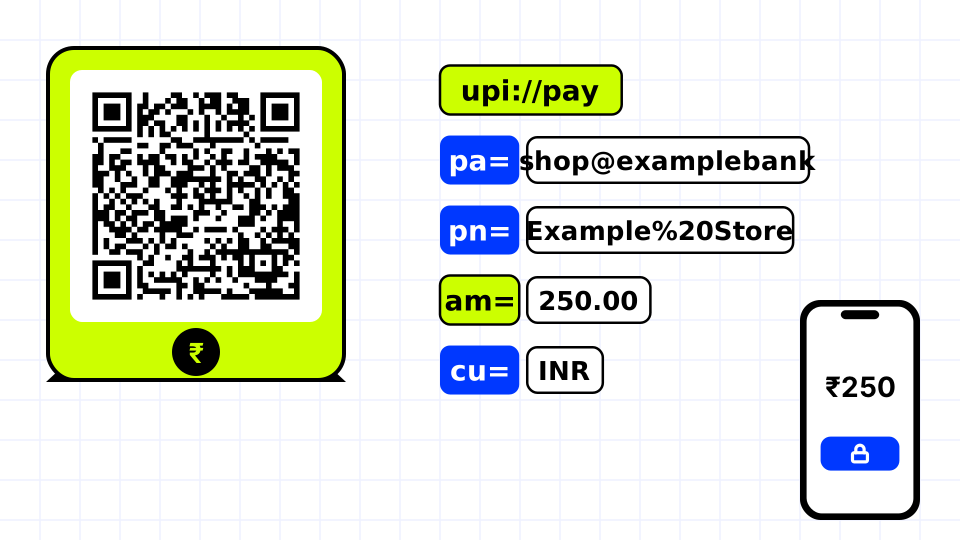
UPI QR kods satur maksājuma saiti, kas sākas ar upi://pay. Kad UPI lietotne to noskenē, tā nolasa saņēmēja virtuālo maksājuma adresi (UPI ID), saņēmēja vārdu un jebkuru summu vai piezīmi, pēc tam lūdz maksātāju apstiprināt maksājumu ar savu UPI PIN. Nauda starp bankas kontiem pārvietojas, izmantojot UPI — reāllaika maksājumu sistēmu, ko pārvalda Indijas Nacionālā maksājumu korporācija (NPCI).
Tā kā formāts ir kopīgs, kods, kas izveidots vienai bankai vai lietotnei, darbojas ar jebkuru citu UPI lietotni. Kods maksājumam starp privātpersonām parasti satur tikai UPI ID un vārdu, bet tirgotāja kods var papildus ietvert tirgotāja kategorijas kodu un darījuma atsauci.
Lauki upi://pay saitē
Saite ir vaicājuma parametru kopa. Minimāls piemērs ir upi://pay?pa=shop@examplebank&pn=Example%20Store&cu=INR. Pievienojot am=250.00, summa tiek noteikta, bet pievienojot tn, tiek iestatīta piezīme, kas parādās maksātāja lietotnē. Atstarpes un speciālās rakstzīmes vārdā vai piezīmē ir jākodē ar procentu kodējumu.
- pa: saņēmēja adrese (UPI ID), obligāts
- pn: saņēmēja vārds
- am: summa rūpijās ar līdz pat diviem cipariem aiz komata
- cu: valūta, INR
- tn: darījuma piezīme
- mc un tr: tirgotāja kategorijas kods un darījuma atsauce, ko izmanto tirgotāji
Statiskie kodi, dinamiskie kodi un drošība
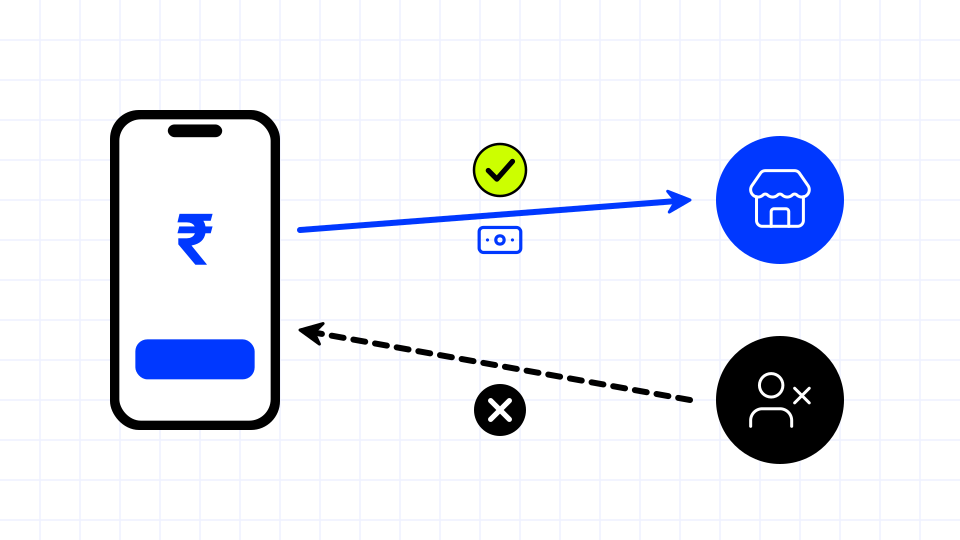
Statisku UPI QR kodu bez summas var izdrukāt un izmantot atkārtoti, un maksātājs summu ievada katru reizi. Dinamiskais kods ietver summu un atsauci vienam pasūtījumam. UPI koda skenēšana var tikai nosūtīt naudu no maksātāja konta; ar to naudu saņemt nevar, tāpēc ziņojums ar tekstu “noskenējiet šo kodu, lai saņemtu naudas atmaksu” ir bieži sastopama krāpšanas shēma.